Le PLF 2027 automobile prévoit deux mesures qui concernent directement la distribution. La première relève la « taxe de luxe » sur les véhicules de plus de 400.000 DH hors TVA. La seconde instaure une avance de 5 % à l’importation. Pour Adil Bennani, vice-président de l’AIVAM, leurs effets seront très différents. L’une pèsera directement sur certains acheteurs. L’autre soulève surtout un enjeu de trésorerie pour les distributeurs.
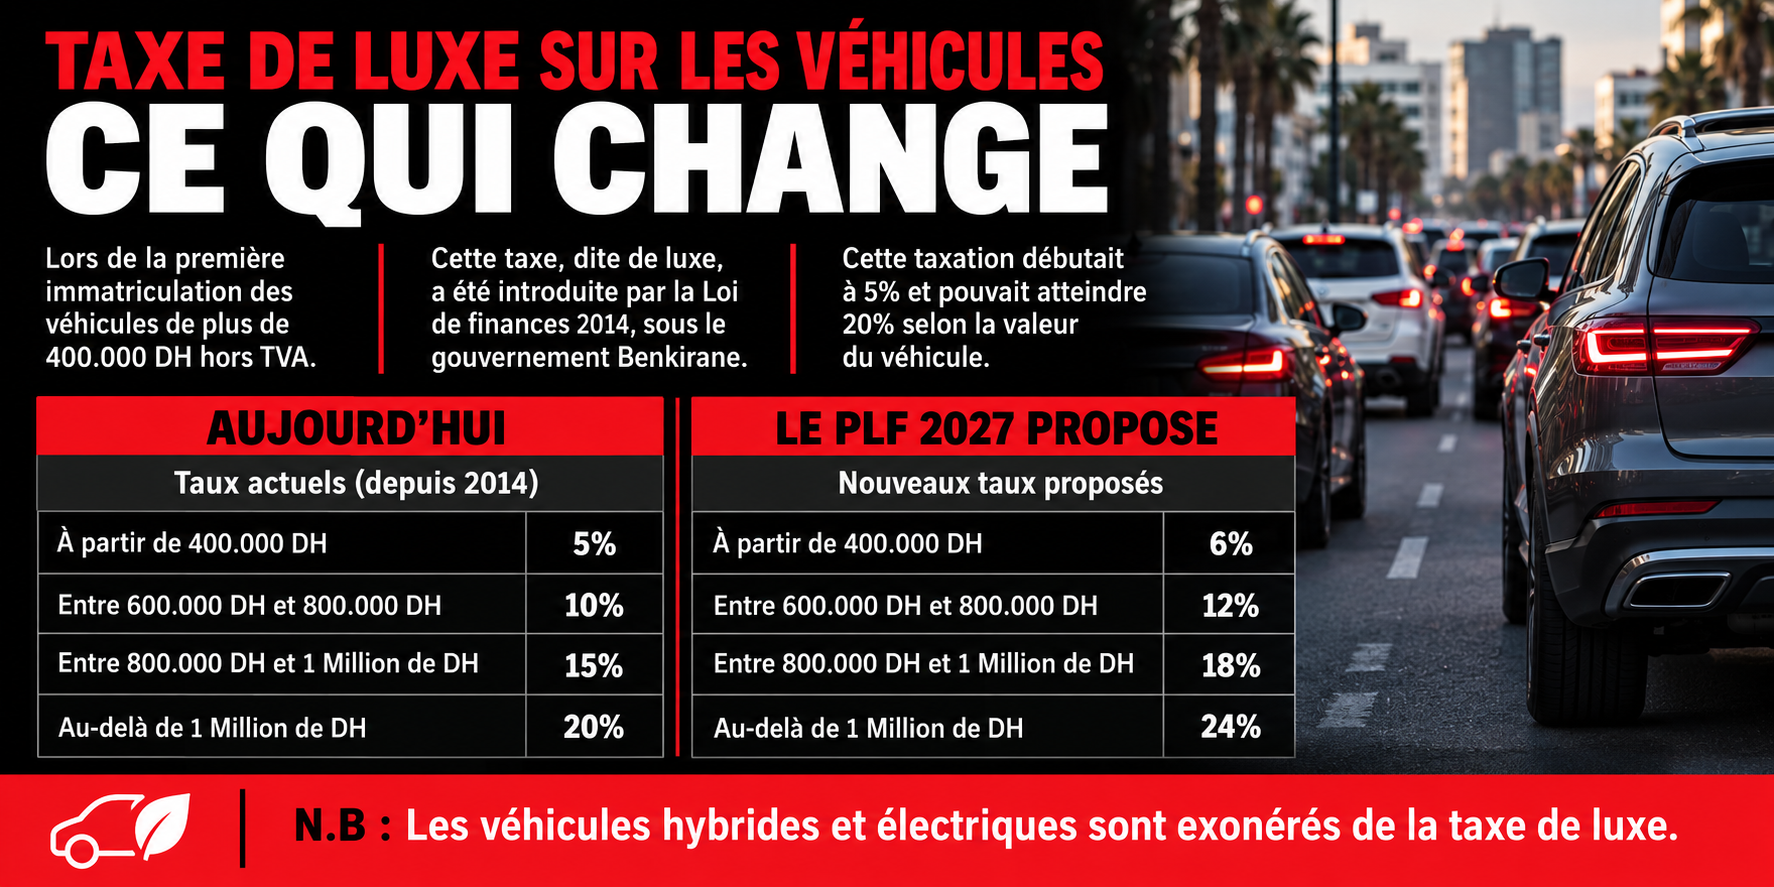
La fiscalité automobile revient au centre du débat avec le PLF 2027. Le projet prévoit d’abord de relever les droits de timbre proportionnels appliqués lors de la première immatriculation des véhicules haut de gamme.
Cette taxe, communément appelée « taxe de luxe », a été introduite par la Loi de finances 2014. Elle s’applique aux véhicules dont la valeur dépasse 400.000 DH hors TVA.
Actuellement, les taux vont de 5 à 20 %, selon la valeur du véhicule. Le PLF 2027 propose de les porter à 6 %, 12 %, 18 % et 24 %.
Pour Adil Bennani, vice-président de l’AIVAM, cette orientation peut se comprendre. Toutefois, son impact devra être mesuré.
« On peut comprendre cette orientation, mais il faut également en mesurer les conséquences sur un marché automobile qui connaît de profondes mutations », souligne-t-il.
PLF 2027 automobile, jusqu’à quatre points supplémentaires
Pour l’acheteur, l’effet le plus visible viendra de cette hausse.
Entre 400.000 et 600.000 DH hors TVA, le taux passerait de 5 à 6 %. Entre 600.001 et 800.000 DH, il évoluerait de 10 à 12 %. Ensuite, il atteindrait 18 % jusqu’à un million de dirhams. Enfin, au-delà de ce seuil, le taux passerait de 20 à 24 %.
Selon Adil Bennani, le client final supportera tout ou partie de cette hausse. Cela dépendra toutefois de la stratégie commerciale de chaque distributeur.
Il reste prudent sur un éventuel recul immédiat de la demande. Sous 800.000 DH hors TVA, le surcoût pourrait encore être partagé entre le client et le concessionnaire. Au-delà, l’arbitrage deviendra plus sensible.
La fin de l’année pourrait également créer un effet d’anticipation.
De nombreux clients concluent leur achat en décembre, puis prennent livraison en janvier. Or, avec le nouveau barème, cette pratique pourrait coûter plus cher.
« En cette période de fin d’année, l’impact pourrait plutôt être d’accélérer les achats avant l’entrée en vigueur du nouveau tarif », explique Adil Bennani.
Ensuite, les comportements pourraient évoluer. Certains clients pourraient reporter leur achat. D’autres pourraient réduire leur budget ou descendre en gamme.
L’avance de 5 % pose surtout un enjeu de trésorerie
La deuxième mesure répond à une logique différente.
Le PLF 2027 prévoit une avance équivalente à 5 % de la valeur en douane des marchandises importées pour être revendues en l’état. Cette avance pourra être imputée sur l’impôt dû. Elle pourra aussi être restituée dans les cas prévus par le texte.
Il ne s’agit donc pas d’une taxe définitive supplémentaire.
Pourtant, son impact financier peut être important.
La distribution automobile nécessite déjà beaucoup de capitaux. Le distributeur doit financer le véhicule, son transport, son dédouanement et son stockage. Tout cela intervient avant la vente au client.
« Une avance de 5 % sur la valeur des importations peut représenter des montants considérables à l’échelle d’un distributeur automobile », relève Adil Bennani.
Le sujet concerne donc avant tout la trésorerie.
Pour le consommateur, l’effet serait indirect. Un distributeur pourrait éventuellement répercuter une partie de son coût de financement. Toutefois, Adil Bennani juge excessif d’annoncer une hausse générale des prix automobiles.
Les importateurs historiques veulent de la visibilité
Le PLF prévoit cette avance pendant 60 mois à compter de la première opération d’importation.
Ensuite, son maintien dépendra notamment de la capacité de l’opérateur à justifier sa régularité fiscale. Cette disposition soulève donc plusieurs questions pour les entreprises déjà installées.
L’AIVAM souhaite notamment connaître le traitement réservé aux distributeurs historiques en situation régulière.
Pour Adil Bennani, le mécanisme ne constitue pas nécessairement une barrière à l’arrivée de nouveaux acteurs.
« Pas vraiment. Il s’agit d’une avance sur un impôt dû à partir du moment où l’entreprise est bénéficiaire », estime-t-il.
L’association préfère donc concentrer le débat sur les modalités d’application.
Elle dit partager l’objectif de formalisation de l’économie et de lutte contre les pratiques informelles. En revanche, elle souhaite éviter une immobilisation inutile de trésorerie pour les opérateurs déjà identifiés et fiscalement réguliers.
À ce stade, l’AIVAM n’annonce aucune demande formelle d’amendement. Elle doit encore examiner les dispositions avec ses membres.
L’enjeu est néanmoins clairement posé. La profession veut préserver l’investissement, la concurrence et l’emploi, tout en évitant une hausse inutile des coûts pour le client final.